在企业设立与业务拓展过程中,合理规划经营范围、明确各业务板块的运营要点,是保障企业合规经营和持续发展的基础。本文将围绕代理记账业务、文具用品零售、日用品销售、计算机及软件与辅助设备销售,以及软件销售这一重点方向,梳理业务范围的内在逻辑与实操注意事项。
一、业务范围的结构化理解
上述业务可归为三大类:第一类是专业服务,即代理记账业务;第二类是商品零售与批发,包括文具用品、日用品;第三类是信息技术产品经营,包括计算机、软件及辅助设备的销售以及软件销售。三类业务在客户群体、监管要求和收入确认方式上差异明显,企业应在章程和经营范围中分类表述,避免混同。
代理记账属于许可经营项目,需取得财政部门颁发的代理记账许可证书,并配备符合条件的专职从业人员。文具用品和日用品零售一般为一般经营项目,门槛较低,但涉及食品、化妆品等特殊品类时需另行审批。计算机、软件及辅助设备销售属于货物销售,而软件销售则可能涉及软件产品登记、著作权授权、嵌入式软件与独立软件的区分,实务中需分别处理。
二、代理记账业务的合规重点
代理记账机构的核心风险在于执业质量与客户资料安全。建议建立三级复核制度,明确记账凭证、纳税申报表的复核节点;与客户签订书面委托合同,约定资料交接清单和保密条款;按要求保存会计档案,电子档案应做好备份与权限管理。代理记账机构不得同时从事与客户利益冲突的鉴证业务,人员兼职应遵守相关规定。
三、文具与日用品零售的运营要点
该类业务毛利率相对透明,竞争充分,关键在于供应链与库存周转。企业应建立进销存台账,留存进货发票和供应商资质文件,确保商品来源可追溯。零售环节涉及消费者权益保护、明码标价和退换货规则,线上销售还需遵守电子商务平台的相关义务。若经营场所内兼营其他品类,应在经营范围中逐项列明,避免超范围经营。
四、计算机及辅助设备销售的合同管理
硬件销售常伴随安装、调试和售后服务,属于混合销售还是兼营,需结合合同条款和税务规定判断。建议在合同中明确设备清单、验收标准、质保期限和付款节点,区分货物价款与服务费用。涉及政府采购或大型项目时,还应关注投标资质、履约保证金和发票开具要求。
五、软件销售的特别提示
软件销售是企业实务中容易混淆的环节。首先应区分销售的是软件著作权、软件使用许可还是定制开发服务:著作权转让涉及著作权登记变更;使用许可应签订许可合同,明确许可范围、期限和终端数量;定制开发则按技术开发合同处理,明确知识产权归属。软件产品可能涉及增值税即征即退等优惠政策,企业需按规定取得软件产品登记证书并完成备案,留存检测报告等材料。再次,随硬件一并销售的嵌入式软件,应按相关规定分别核算,避免因核算不清影响优惠适用。软件交付后应做好版本管理和授权记录,防范盗版与超范围使用带来的法律风险。
六、内控与协同建议
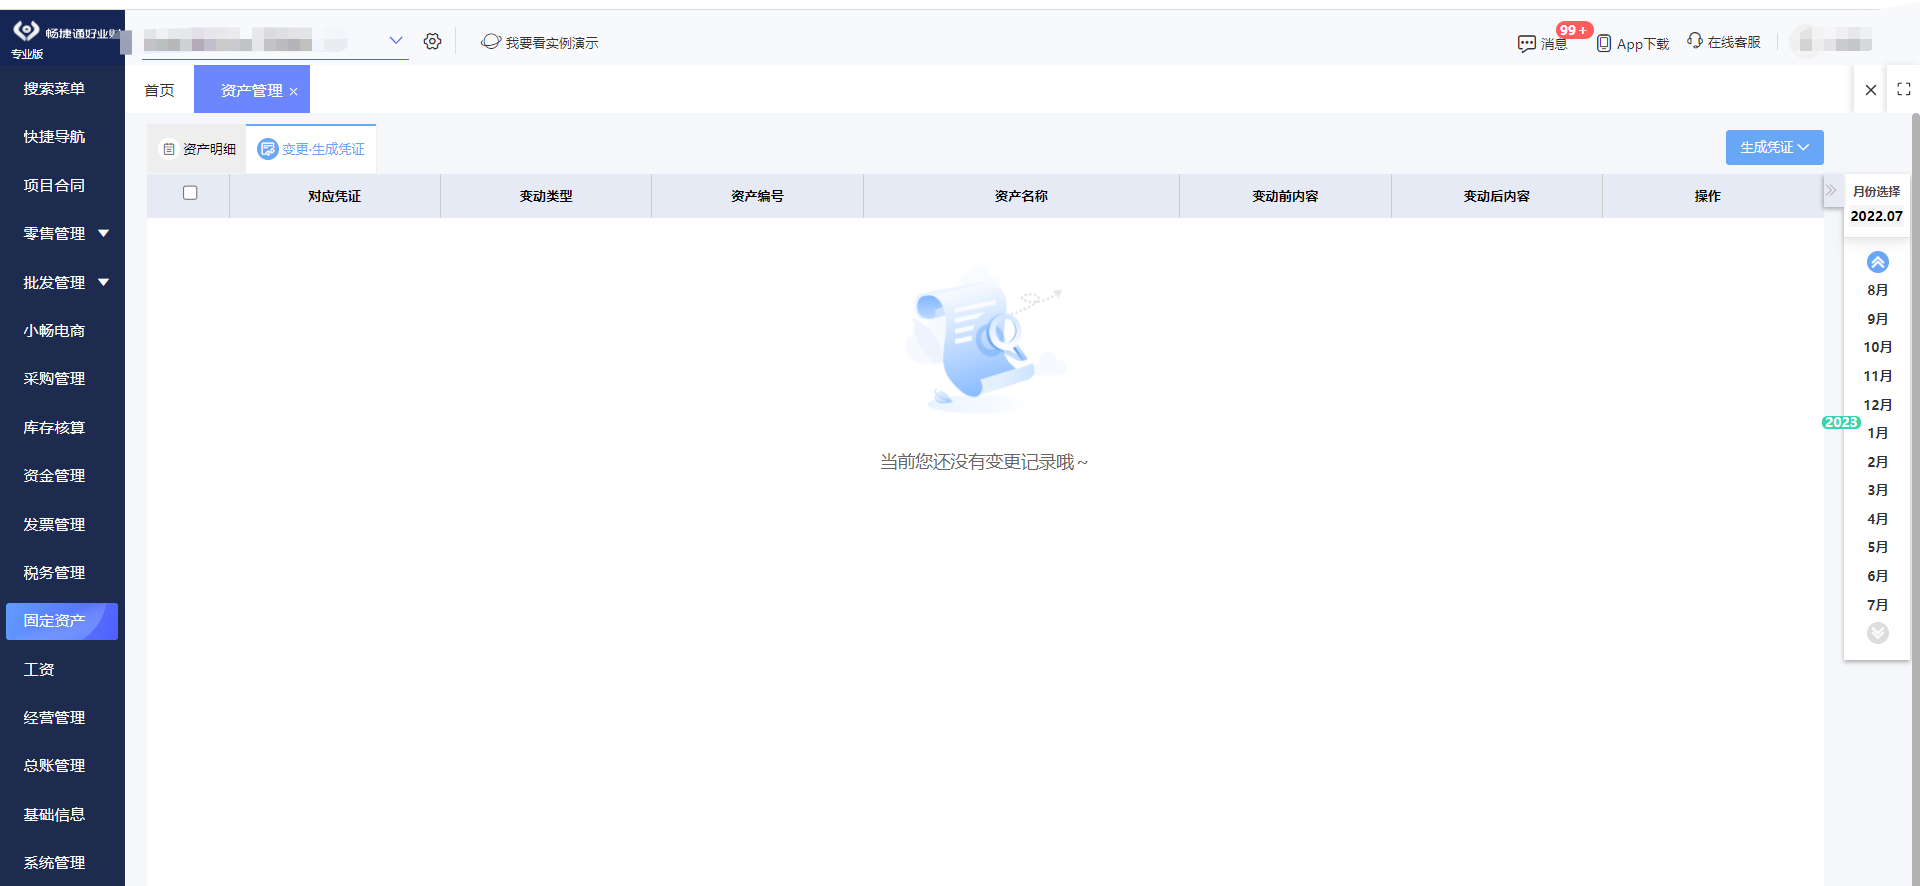
多业务并行时,建议实行分项目核算,按业务线设置收入、成本科目,便于税务申报和经营分析。代理记账客户与商品销售客户之间应保持业务独立,避免关联交易定价不公允。财务上应统一发票管理,区分货物销售、服务收入与软件许可收入的开票品目。企业还可借助信息化系统实现进销存、财务与客户管理的联动,降低人工差错。
代理记账、文具日用品零售、计算机及辅助设备销售与软件销售,虽同属一个经营主体,但监管逻辑各异。企业应在设立阶段准确表述经营范围,在运营阶段落实许可资质、合同管理和税务合规,尤其对软件销售的知识产权与税收优惠事项给予足够重视,方能在多元业务中稳健经营。